
304永利集团官网入口-吃透【半导体】3 大核心产业链赛道
首页财产阐发评论芯片半导体正文 吃透【半导体】3 年夜焦点财产链赛道 全世界半导体财产受两重驱动迎高景气,2026年市场范围将冲破1.5万亿美元。质料、装备与封测是焦点赛道,海内相干财产有进展也存短板。 2026-06-25 08:10 ·微信公家号:飞跑的鹿 RunningLu RunningLu AI投资人解读· 全世界半导体财产高景气,2026年市场范围估计冲破1.5万亿美元。质料是基石,需求有保障且价值量将增装备处在上行周期,国产化进程推进封测供需错配,进步前辈封装占比将晋升。 · 半导体行业竞争激烈,技能迭代快全世界经济颠簸、商业磨擦可能影响财产成长质料高端被海外垄断,装备部门环节国产化率低,封测产能紧缺。 总结:半导体财产远景广漠,但面对诸多挑战。各赛道龙头公司有望受益,但投资需存眷行业竞争、技能成长和市场供需变化,综合评估危害与收益。内容由AI天生,仅供参考
01 半导体全财产链
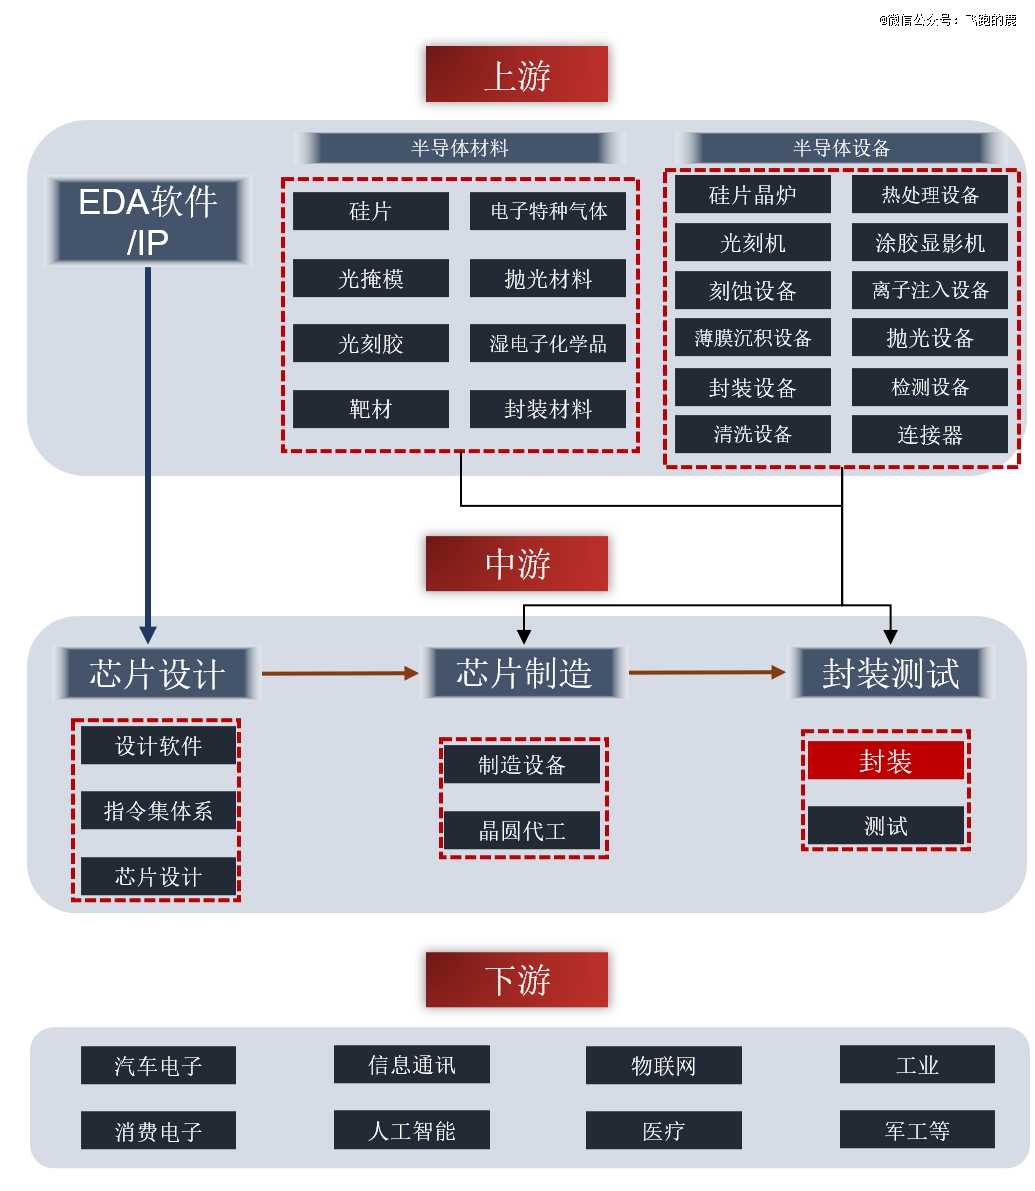
02 半导体 3 年夜焦点
全世界半导体财产于AI算力发作与存储超等周期的两重驱动下迎来源史性高景气。世界半导体商业统计构造(WSTS)最新猜测,2026年全世界半导体市场范围将冲破1.5万亿美元,同比增加约90%,初次迈过万亿美元年夜关。
而此中,半导体财产的三年夜焦点赛道——质料、装备与封测,组成了从基础支撑到终端实现的价值链条。
质料是财产的基石,其纯度与机能直接决议了芯片的*良率与靠得住性,为微不雅世界的周详运算提供物理根底。
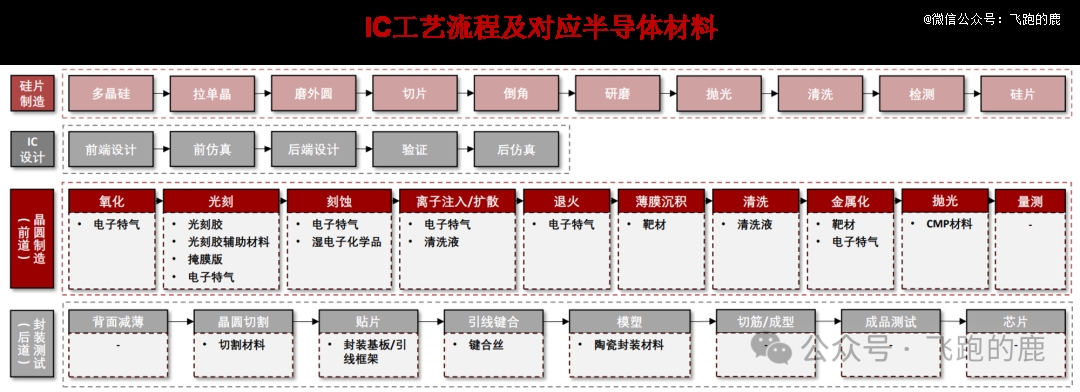
装备则作为技能引擎,肩负着将设计蓝图转化为物理实体的重担,经由过程光刻、刻蚀等周详工艺,于纳米标准上对于质料举行精准操控。
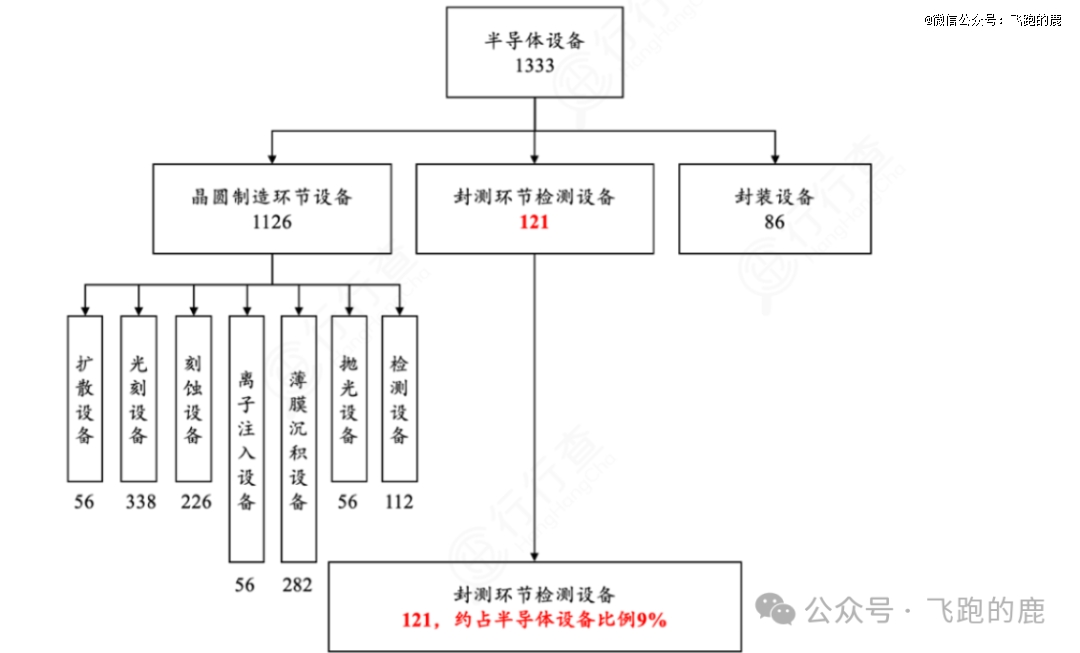
封测作为财产链的后道枢纽,不仅负担芯片的物理掩护与电气毗连,更经由过程进步前辈封装技能冲破摩尔定律的界限,是实现体系机能整合与终极价值兑现的要害环节。
03 半导体【质料】
放眼行业成长纪律,半导体质料具有极强周期属性,行业行情涨跌,及全世界半导体总体财产景心胸深度绑定,两者走势高度同步。
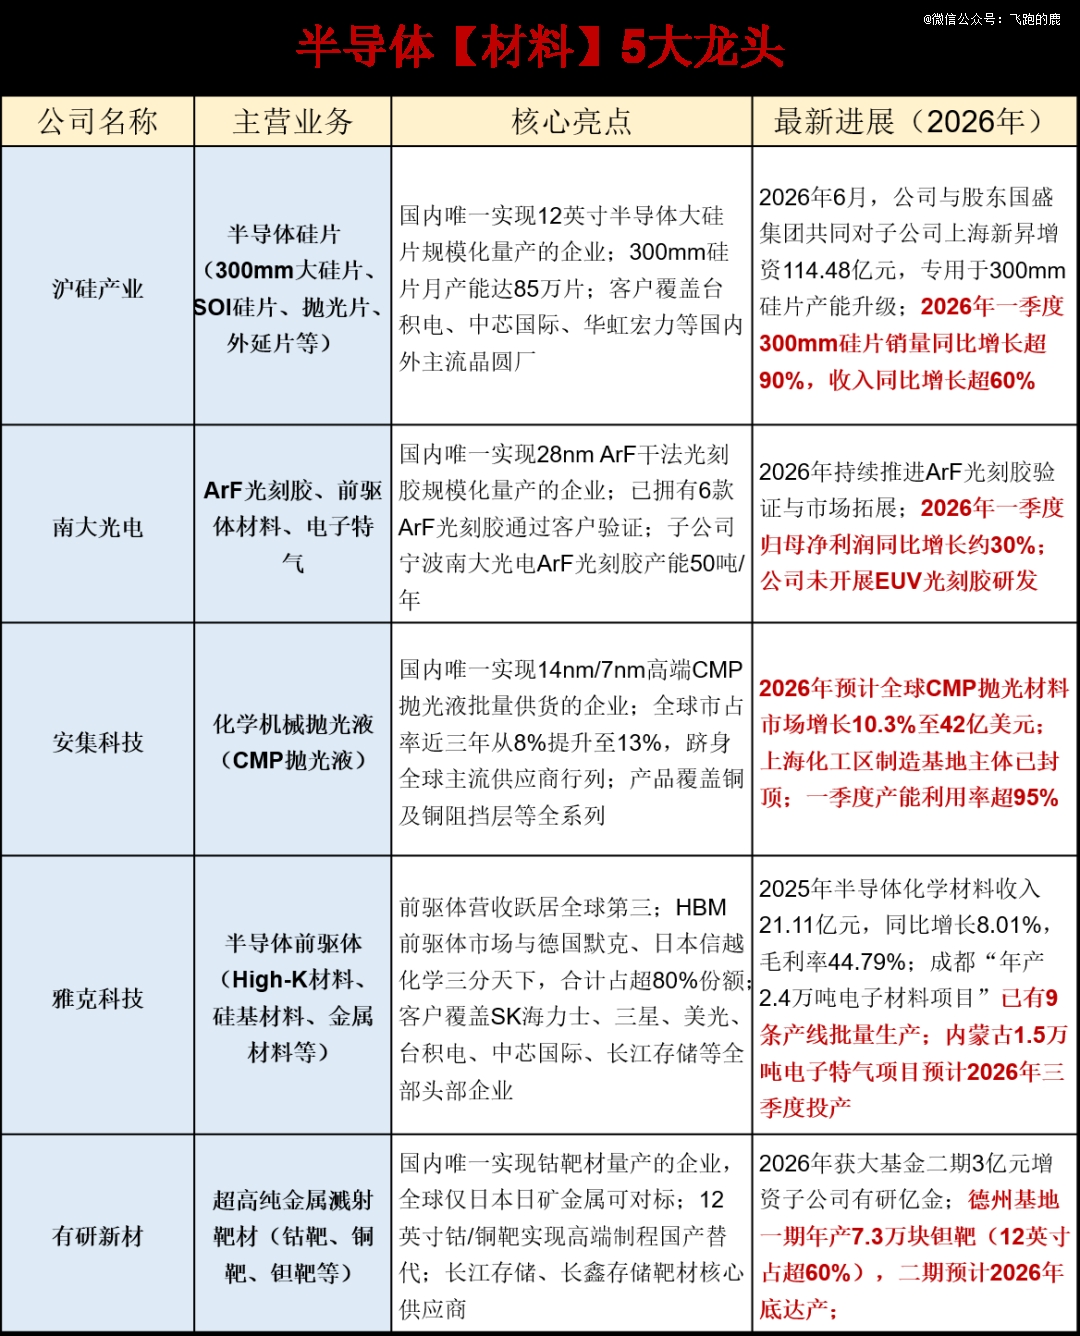
落到海内市场层面,我国半导体质料已经经完成重点品类全域基础结构,但行业布局存于较着短板,产能产物集中在中低端赛道,高端质料赛道依旧被海外外资企业垄断,国产替换具有极强战略须要性
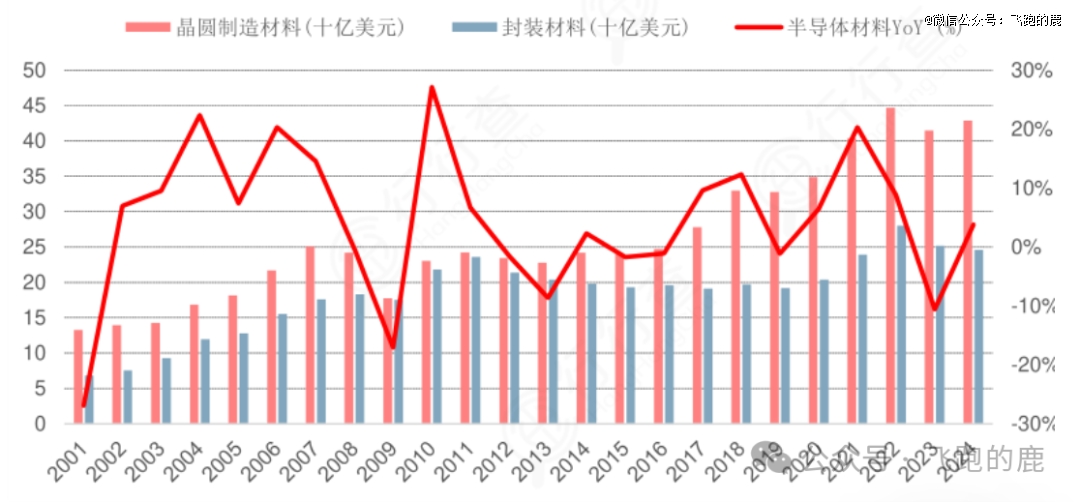
细分品类维度分解较着:硅片、光刻胶等高技能壁垒高端质料,现阶段国产化比例处在低位;封装质料技能门坎偏低、工艺成熟,海内供给链配套完美,国产化率已经到达较高程度。
持久成长视角下,海内半导体质料行业一方面要攻坚焦点高端质料技能,打破范畴技能封锁,补齐财产链短板;另外一方面可经由过程外延并购整合上下流资源,搭建一体化平台型企业,依托资源整合实现行业超过式成长。
03-一、焦点逻辑与数据
质料需求凡是滞后在晶圆厂稼动率约2个季度,当前大都晶圆厂已经处在满产状况,为将来的质料需求提供了明确保障。
本轮长周期配景下,财产链上下流正从纯真的博弈转向互助,下流晶圆厂为保障交期将自动转让部门利润,上游质料具有本色性的涨价基础。此外,跟着3D NAND重叠层数晋升及进步前辈制程推进,对于质料纯度要求提高,单元价值量将年夜幅增加。
前端指标已经现拐点:作为基础质料的硅片,其2026年Q1全世界出货量已经实现13.1%的同比增加,出现加快态势。
03-二、焦点龙头公司
04 半导体【装备】
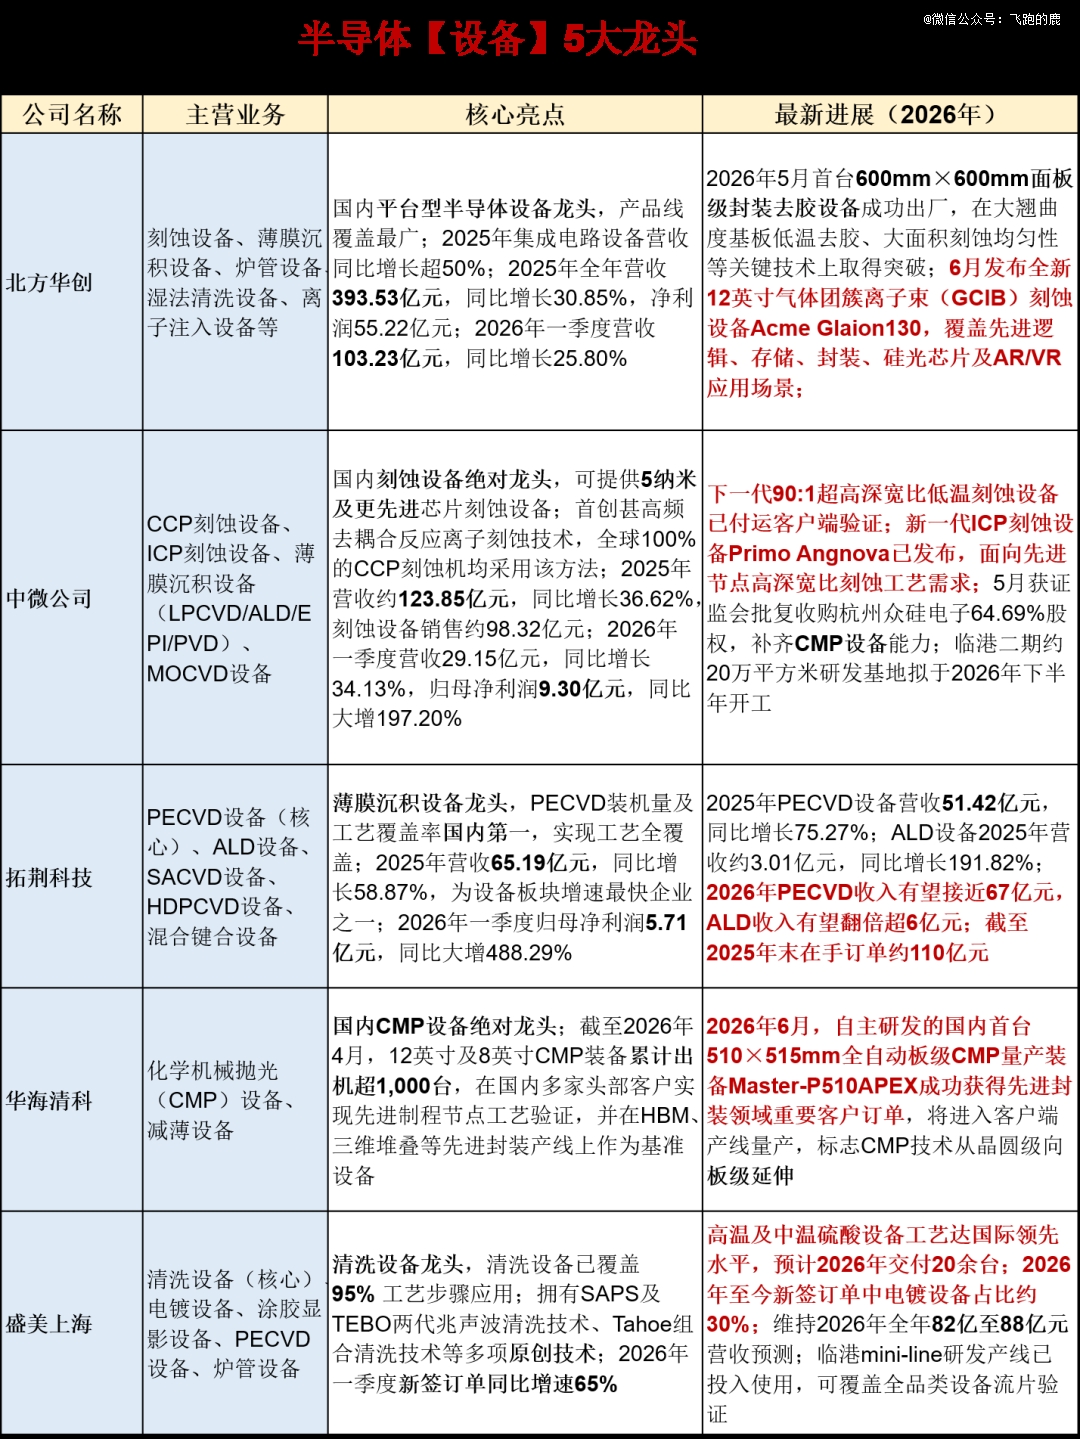
半导体装备赛道,当前正处在全世界AI产能扩张叠加海内自立可控推进的两重上行周期。联合底层财产逻辑与事迹增加弹性判定,进步前辈封装装备、薄膜沉积装备、刻蚀装备、量检测装备,是板块增速空间*、财产链话语权最强的四年夜焦点细分范畴,相称在半导体系体例造环节的四年夜焦点基建部件。
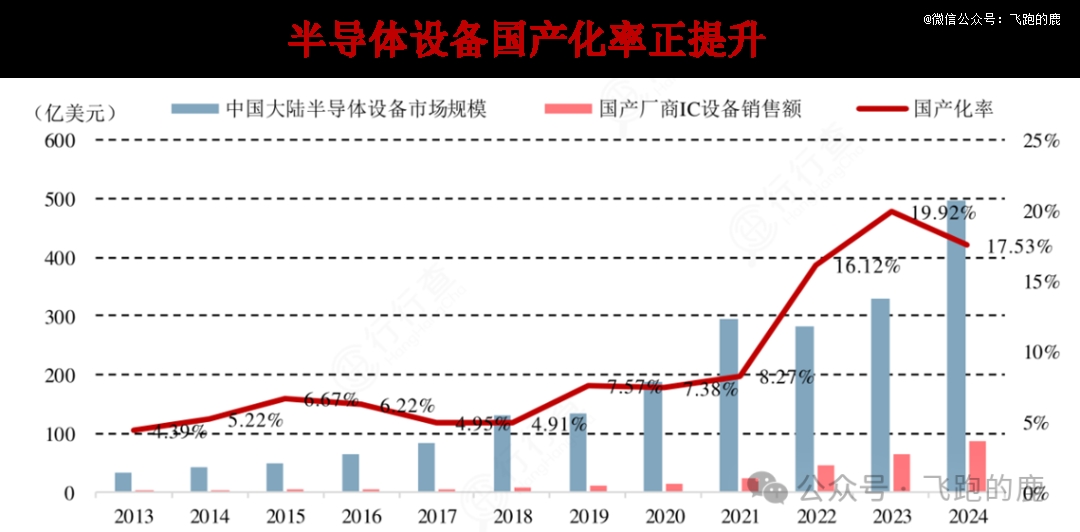
海内半导体装备国产化进程稳步推进,国产化率从2017年13%稳步抬升,2026年将迎来国产化定单集中落地兑现阶段。现阶段海内本土晶圆厂产能扩建,已经将国产装备纳入优先采购序列,财产逻辑闭环清楚,本土装备企业持久增加通道正式打开。
04-一、焦点逻辑与数据
前道装备的焦点驱动力来自AI算力需求激发的进步前辈逻辑(FinFET向GAA/CFET演进)与存储(HBM动员DRAM进级)的新一轮本钱开支周期。当前财产订价权正从芯片终端向装备与零部件环节布局性上移,因为海外装备交期拉长,国产装备依附交付及性价比上风迎来出海机缘。
同时,零部件环节因固定成本高、扩产周期长(12-18个月),正履历全链条涨价潮,成为本轮行情中利润弹性*的标的目的。
市场范围超预期:SEMI已经将2026年全世界前段半导体装备市场范围增速预期年夜幅上调至23.5%(达1522亿美元),此中中国市场预估范围为449亿美元。
国产替换空间分解:刻蚀、薄膜沉积等环节国产化率已经达40%-50%,而光刻、量测检测、离子注入等环节仍低在20%,这些单薄环节国产化率每一晋升1个百分点,将对于应10亿至100亿元的替换空间。
事迹开释存于时滞:装备定单转化为收入凡是有6-12个月的滞后性,2026年上半年的表不雅事迹并未充实反应本轮高景气,真实的事迹弹性将于2026年下半年至2027年集中开释
04-二、焦点龙头公司
05 半导体【封测】
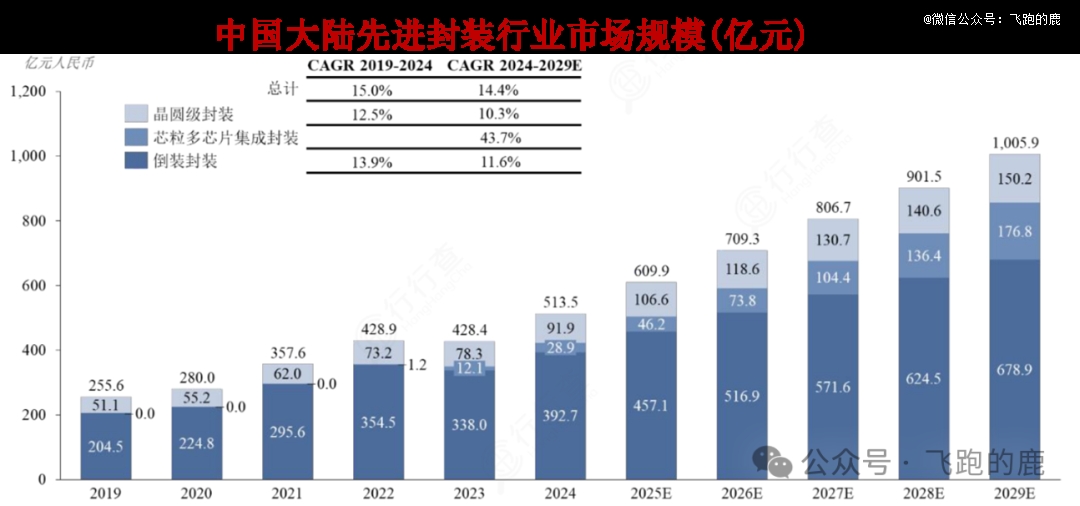
半导体装备赛道下的进步前辈封装与传统封装存于素质差异,两者区别焦点于在芯片对于外电路的互联架构。传统封装依赖金属引线完成旌旗灯号传输,逻辑等同在装备之间外接导线,传输效率存于较着上限。
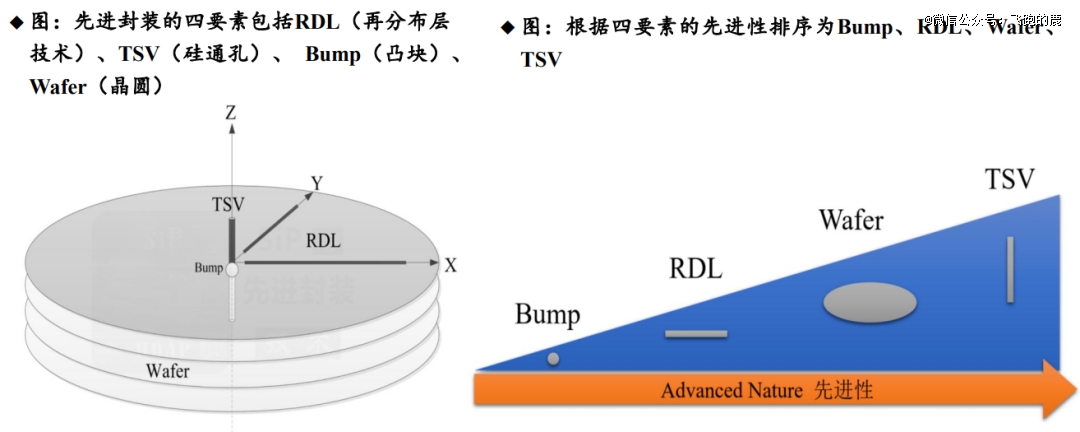
进步前辈封装取缔引线布局,以凸块、中介层作为旌旗灯号载体,年夜幅晋升传输速度。进步前辈封装规定四年夜焦点判断尺度,详细分类以下:
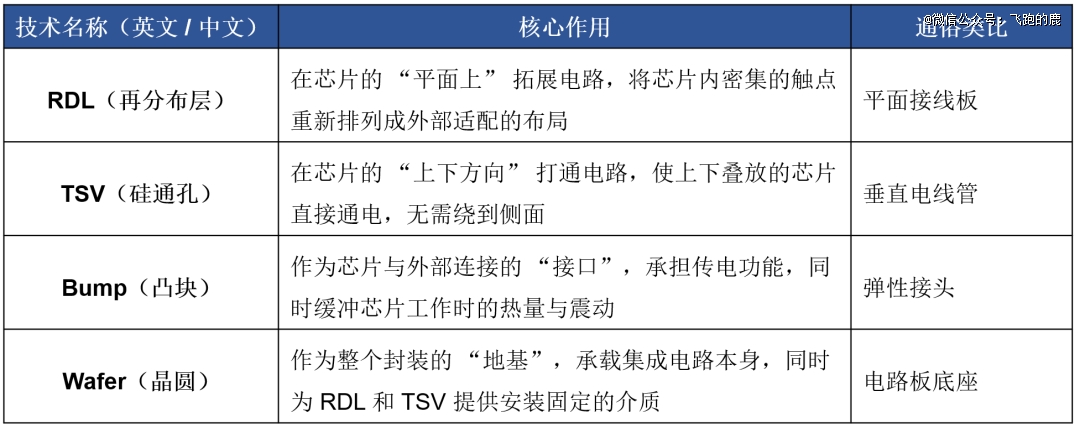
肆意封装产物满意四项尺度此中一项,便可划入进步前辈封装领域,四类尺度各自对于应自力工艺功效,界限清楚互不堆叠。
05-一、焦点逻辑与数据
跟着摩尔定律迫近物理极限,算力瓶颈已经畴前端制造转移至后真个进步前辈封装(如2.5D/3D、CoWoS)。当前封测端正履历稀有的供需错配:下流AI需求发作,但上游供应被厂房、装备、特种质料(如高端覆铜板交期拉长至15-20天以上)三重瓶颈死死卡住。
于装备端,封测装备(尤其是测试机)的投资逻辑与前道装备彻底差别:它不依靠在地缘政治驱动的国产替换,而是依赖全世界技能*能力。一旦技能达标,便可直接进入日月光、安靠等全世界龙头的供给链,具有极强的Alpha属性。
进步前辈封装占比超过临界点:2026年全世界封测市场范围估计达1178.5亿美元,此中进步前辈封装占比将到达44%(部门机构估计超54%)。
产能紧缺常态化:台积电CoWoS产能年复合增加率超80%,但仍被预订至2026年末,产能欠缺估计到2027年才会略有减缓,溢出定单正加快流向传统OSAT年夜厂。
测试装备需求暴增:AI芯片繁杂度及HBM重叠致使测试时间成倍增长,估计2026年SOC(算力类)测试机市场需求同比增速将跨越30%,存储器测试机同比跨越20%。
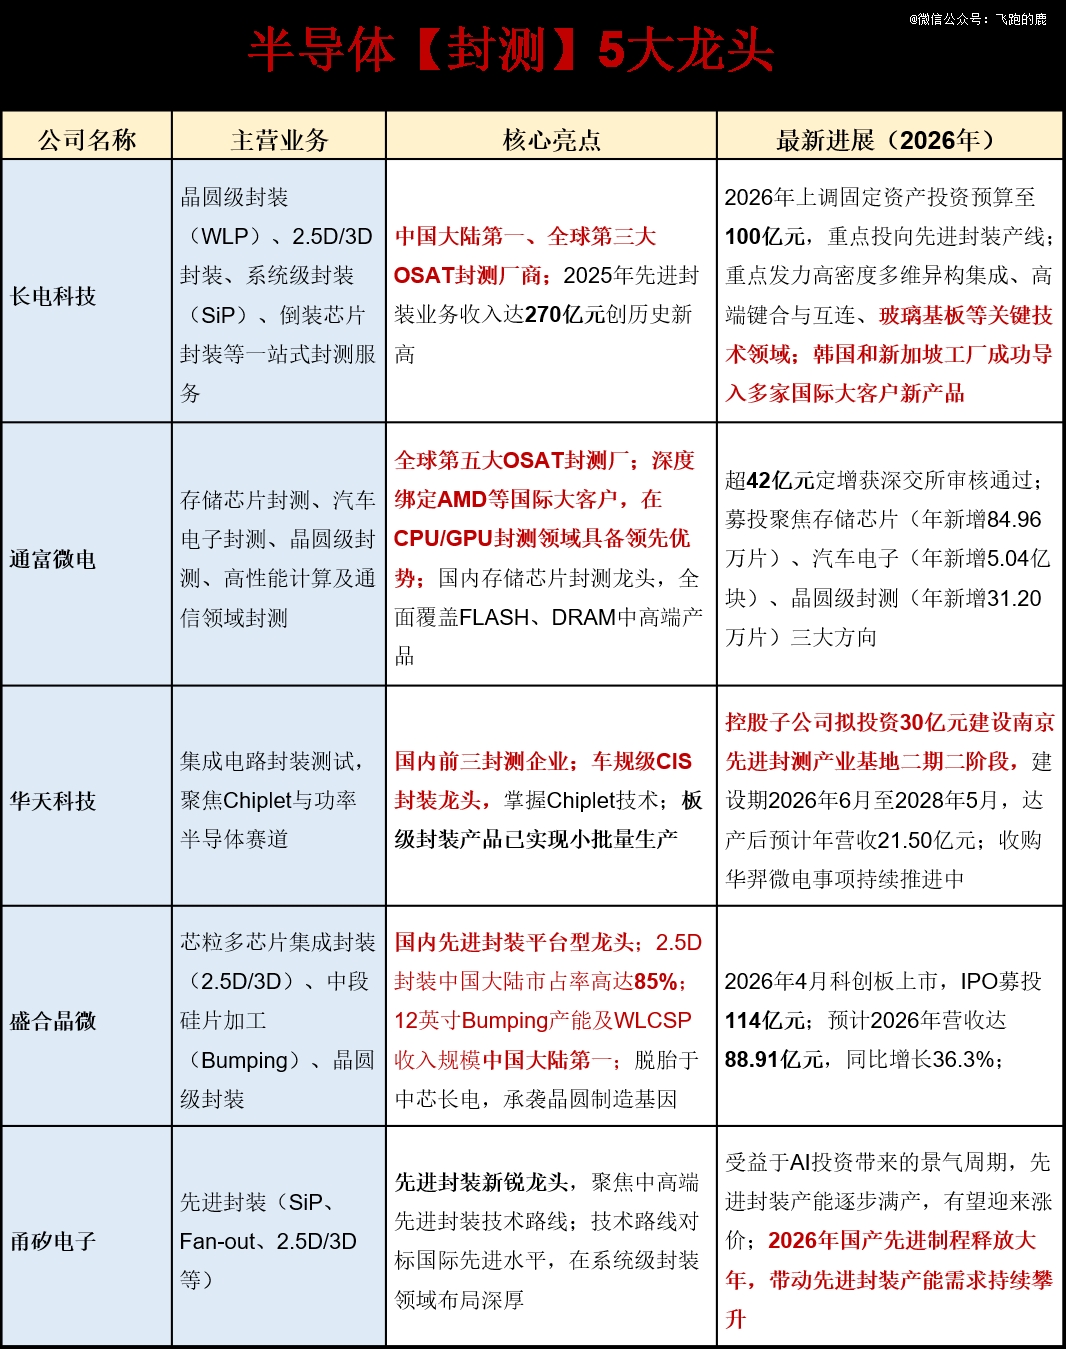
05-二、焦点龙头公司
【本文由投资界互助伙伴微信公家号:飞跑的鹿授权发布,本平台仅提供信息存储办事。】【免责声明】:本文不组成任何投资建议。市场有危害,投资需审慎。若有任何疑难,请接洽(editor@zero2ipo.com.cn)投资界处置惩罚。
-304永利集团官网入口


